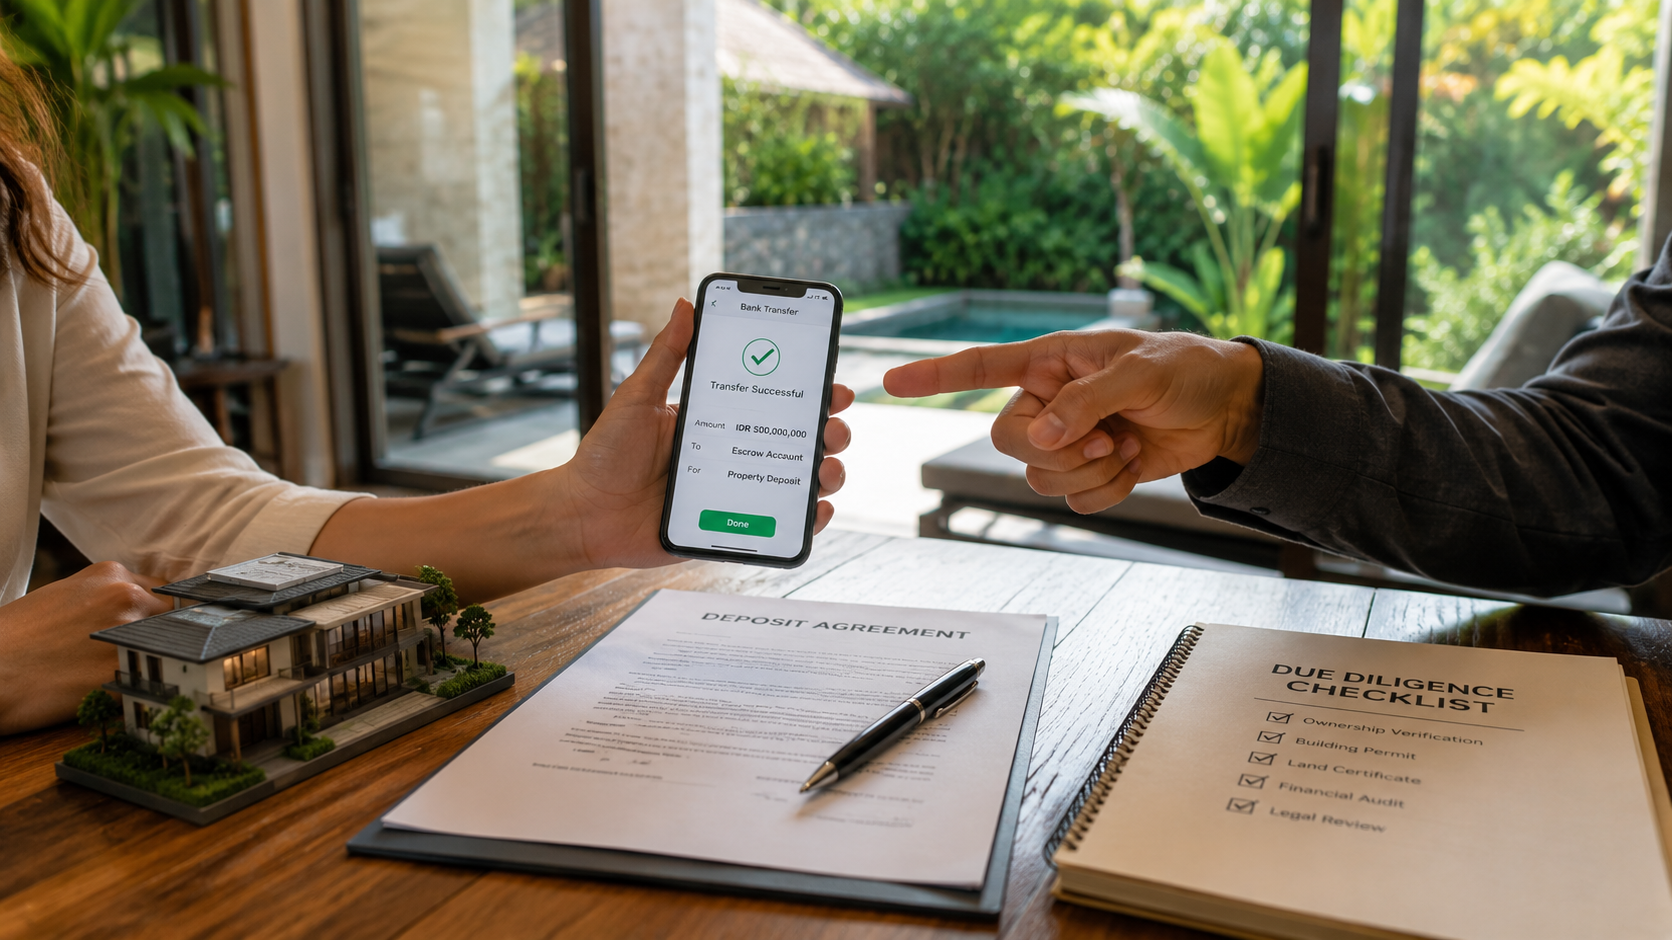
Депозит — это момент, когда деньги перестают быть вашими, а объект еще не становится вашим. На Бали такой платеж обычно составляет около 10% от стоимости и вносится в течение нескольких рабочих дней после подписания предварительного соглашения, то есть задолго до того, как проверка объекта завершена и право перешло. Между этими двумя точками покупатель находится в самом уязвимом положении за всю сделку.
Ключевое отличие Индонезии от рынков, к которым привык иностранный покупатель, состоит в природе защиты. В Дубае эскроу-счет для строящихся объектов установлен законом, и застройщик обязан принимать платежи только на него. На Бали обязательного законодательного эскроу нет: рынок работает на договорных гарантиях, а не на установленных законом. Депозитный счет нотариуса — сложившийся стандарт практики, а не норма, соблюдения которой можно потребовать по умолчанию. Значит, защита должна быть прописана в документах, а не предполагаться.
Ниже разобрано, куда именно должны идти деньги, кто такой нотариус в этой схеме и почему выбирать его должны вы, какие условия делают депозит возвратным, чем отличается платеж застройщику от платежа частному продавцу и при каких признаках вносить задаток не следует вовсе. Данные приведены по состоянию на август 2026 года, конкретные суммы и сроки различаются по сделкам, а сопровождать платеж должен независимый индонезийский юрист вместе с нотариусом: статья описывает механику, а не заменяет юридическое сопровождение.
Депозитный счет нотариуса: что это на самом деле
Рыночный стандарт выглядит так: депозит уходит не продавцу, а на трастовый счет нотариуса, где лежит до выполнения оговоренных условий. После подтверждения платежа продавец передает нотариусу оригиналы или заверенные копии ключевых документов — обычно в течение нескольких рабочих дней, — и с этого момента начинается юридическая проверка.
Логика конструкции проста: пока проверка не завершена, деньги не должны находиться у стороны, которая заинтересована в ее результате. Но важно понимать, чем это отличается от эскроу в дубайском смысле. Там счет проекта регулируется, банк-агент утвержден государством, а платеж мимо счета делает сделку уязвимой формально. Здесь все держится на том, что стороны так договорились и записали это в соглашении.
Отсюда практическое правило, которое стоит держать в голове как единственное безусловное: депозит, уходящий напрямую продавцу, а не на счет нотариуса, является тревожным признаком независимо от формата покупки, объекта и убедительности объяснений. Это же касается наличных: расчеты по сделкам с недвижимостью проводятся банковским переводом, и платеж, который нельзя подтвердить выпиской, в спорной ситуации подтвердить нечем.
Нотариус, которого выбираете вы
В индонезийской сделке участвуют две роли, и покупателю полезно их различать. Нотариус готовит предварительное соглашение, учредительные документы компании, если покупка идет через структуру с иностранным участием, и договоры аренды. Уполномоченный по земельным сделкам оформляет сам акт передачи прав и подает сведения в земельный реестр — то есть совершает действие, меняющее запись в реестре.
Большинство практикующих специалистов на Бали имеют обе квалификации и ведут сделку целиком. Это законно и распространено, но лицензии проверяются по отдельности: назначение нотариусом не означает автоматически полномочий по земельным сделкам, и наоборот.
Почему выбор нотариуса важнее, чем кажется
Нотариус в этой схеме держит ваши деньги и проводит проверку, результат которой определяет, состоится ли сделка. Если его предложил продавец или агент со стороны продавца, возникает конфликт интересов: сторона, заинтересованная в закрытии сделки, влияет на того, кто должен беспристрастно оценить ее чистоту.
Практический вывод не в том, что предложенный агентом нотариус обязательно недобросовестен, а в том, что независимость проверяется, а не предполагается. Разумный минимум — самостоятельно выбрать специалиста либо привлечь отдельного юриста для независимого разбора того же комплекта документов.
Цепочка документов и место депозита в ней
Сделка проходит через несколько документов, и депозит появляется на первом из них. Понимание того, что делает каждый, помогает не путать намерение с обязательством.
| Документ | Что фиксирует | Где здесь деньги |
|---|---|---|
| Меморандум или соглашение о резервировании | Цену, сроки, условия и порядок проверки | Депозит около 10%, обычно в течение нескольких рабочих дней |
| Предварительный договор купли-продажи | Обязательства сторон до момента передачи прав | Платеж этапами, ориентировочно 10–20% на этой стадии |
| Акт передачи прав | Собственно переход права, подписывается у уполномоченного специалиста | Остаток суммы, после выполнения условий |
| Регистрация в земельном реестре | Внесение записи о новом правообладателе | Денег уже нет, но без записи сделка не завершена |
Регистрация после подписания акта занимает по разным оценкам от четырех до восьми недель. До внесения записи в реестр сделка юридически не закрыта, каким бы полным ни был комплект подписанных бумаг. Общая механика покупки, включая форматы владения и порядок расчетов, разобрана отдельно в материале о том, как купить недвижимость на Бали.
Условия, при которых депозит возвращается
Возвратность не свойство депозита, а следствие формулировок. Соглашение, в котором задаток назван невозвратным без оговорок, ровно таким и является — и подписывается это, как правило, до того, как проверка что-либо показала.
Что должно быть в предварительном соглашении
- Срок на проверку. Конкретное количество дней, в течение которых юрист и нотариус изучают документы, с правом покупателя выйти из сделки по ее итогам.
- Отлагательные условия. Перечень обстоятельств, при которых депозит возвращается полностью: несоответствие титула, обременение, блокировка сертификата, отсутствие разрешений, расхождение границ.
- Обязанность продавца передать документы. С указанием срока и перечня; непередача в срок — самостоятельное основание для возврата.
- Порядок возврата. Кто, в какой срок и на какой счет возвращает средства, если условия не выполнены.
- Последствия для продавца. Что происходит, если из сделки выходит он: без симметрии соглашение защищает только одну сторону.
Отдельно стоит сопротивляться обратной последовательности, которую иногда предлагают: сначала крупный невозвратный задаток, юридические вопросы потом. Это переворачивает логику сделки и лишает покупателя единственного рычага, который у него есть до перехода права.
Строящийся объект: риск другой природы
При покупке у застройщика деньги вносятся не за существующий объект, а за обещание его построить, и здесь отсутствие законодательного эскроу проявляется сильнее всего. Жилая первичка на Бали не является регулируемым рынком с обязательным депонированием средств по образцу Дубая или Испании — она держится на договорных, а не законных механизмах защиты.
Практическое следствие касается сценария, о котором думают реже всего. Если застройщик прекращает деятельность, положение иностранного покупателя определяется не отраслевым регулированием, а общими правилами о несостоятельности и тем, что написано в договоре. Поэтому проверка переносится с объекта на самого застройщика: история сданных проектов, юридическая структура, наличие разрешения на строительство и прав на землю.
Что зафиксировать письменно
- График платежей, привязанный к этапам строительства, а не к календарю: деньги идут за выполненную работу, а не за прошедшее время.
- Условия рассрочки в самом договоре, а не в презентации или переписке. Беспроцентная рассрочка от застройщика — распространенный инструмент на этом рынке, но ее условия имеют силу только в подписанном документе.
- Последствия просрочки сдачи — конкретные, с суммами и сроками, а не формулировкой о том, что стороны приложат усилия.
- Порядок возврата средств при неисполнении обязательств застройщиком.
- Полный архив документов сделки — договоры, платежные подтверждения, маркетинговые материалы, переписка. В спорной ситуации именно этот массив становится доказательной базой.
Ни один из этих пунктов не является экзотическим требованием: добросовестный застройщик фиксирует их сам, потому что предсказуемость выгодна и ему. Нежелание переносить устные договоренности в договор — само по себе достаточный ответ на вопрос о надежности контрагента.
Как переводятся деньги
Расчеты проводятся банковским переводом, наличные из схемы исключены. Для покупателя это означает два практических вопроса: откуда уходят средства и в какой валюте фиксируется обязательство.
Платеж может идти с зарубежного счета, но при крупных суммах банки запрашивают документы, подтверждающие назначение перевода, и сделка с недвижимостью как раз является таким основанием. Наличие индонезийского счета упрощает последующие расчеты — оплату налогов, сборов и содержания объекта, — хотя для самого депозита оно не обязательно. Условия открытия счета иностранцем и требования разных банков разобраны в материале о том, как открыть банковский счет на Бали.
Валюта обязательства фиксируется в договоре, и здесь стоит понимать, что цена в долларах и платеж в рупиях — не одно и то же. Курс пересчета, дата его определения и сторона, несущая курсовой риск, прописываются заранее; в противном случае разница обнаруживается в момент платежа, когда обсуждать ее уже поздно.
Признаки, при которых депозит не вносят
- Просьба перевести деньги напрямую продавцу или третьему лицу. Единственный безусловный стоп-сигнал в этой теме.
- Наличный расчет или платеж на личную карту агента. Подтвердить такой платеж в споре нечем.
- Нотариус, на котором настаивает сторона продавца. Проверку должен вести специалист, независимый от продавца.
- Невозвратный задаток до окончания проверки. Порядок обратный: сначала проверка, потом обязательство.
- Срочность как аргумент. «Объект уходит сегодня» — прием, а не обстоятельство. Качественная проверка занимает от недели, и этот срок сокращать не стоит.
- Сделка целиком в мессенджере. Документы, реквизиты и подтверждения, существующие только в переписке, к делу приобщаются плохо.
- Продавец не готов показать оригиналы. Копии, присланные в мессенджере, не подтверждают ни существования документа, ни прав на объект.
Читайте также
Вопрос о безопасности депозита возникает после того, как объект уже выбран, но сам выбор влияет на риск не меньше: формат, район и застройщик определяют, насколько сложной окажется проверка и сколько сторон будет участвовать в сделке. Ориентиры по форматам и бюджетам приведены в нашем разборе того, какую недвижимость для инвестиций выбрать на Бали.
Частые вопросы
Какой размер депозита считается нормальным?
Около 10% от стоимости при подписании предварительного соглашения, с внесением в течение нескольких рабочих дней. На стадии предварительного договора купли-продажи совокупный платеж обычно доходит до 10–20%. Требование внести существенно больше до завершения проверки является поводом для вопросов.
Обязателен ли на Бали эскроу-счет?
Законодательно — нет, и это принципиальное отличие от Дубая, где эскроу для строящихся объектов установлен нормативно. Депозитный счет нотариуса на Бали является сложившимся стандартом практики, поэтому его использование фиксируется в соглашении, а не предполагается по умолчанию.
Можно ли вернуть депозит, если проверка выявила проблему?
Только если такое основание записано в соглашении. Возвратность определяется формулировками, а не характером находки, поэтому перечень отлагательных условий и порядок возврата должны быть в документе до внесения платежа, а не обсуждаться после.
Кто должен выбирать нотариуса?
Покупатель либо его независимый юрист. Нотариус держит средства и проводит проверку, поэтому специалист, предложенный стороной продавца, оказывается в конфликте интересов. Если сделку ведет один человек в обеих ролях, обе лицензии проверяются отдельно.
Чем платеж застройщику отличается от платежа частному продавцу?
Природой риска. У готового объекта проверяется сам объект и права на него, у строящегося — способность застройщика достроить. Первичный рынок на Бали не имеет обязательного депонирования средств, поэтому защита сводится к условиям договора: этапному графику, штрафам за просрочку и порядку возврата.
Сколько времени занимает регистрация после сделки?
По разным оценкам от четырех до восьми недель после подписания акта передачи прав и уплаты налогов. До внесения записи в земельный реестр сделка не считается завершенной, поэтому подтверждение регистрации запрашивается отдельно, а не считается автоматическим следствием подписания.
Итог
Безопасность депозита на Бали обеспечивается не тем, что так принято, а тем, что записано. Обязательного эскроу здесь нет, поэтому депозитный счет нотариуса, срок на проверку, перечень условий возврата и симметричные последствия для обеих сторон появляются в сделке только если их туда внести. Независимость нотариуса проверяется, а не предполагается; расчеты идут переводом, а не наличными; невозвратный задаток до окончания проверки не вносится вовсе. Единственный признак, при котором обсуждение прекращается без вариантов, — просьба перевести деньги напрямую продавцу.
DDA Real Estate помогает подобрать недвижимость на Бали — от апартаментов в Чангу до вилл на клифах Букита, с проверкой документов продавца, структуры сделки и порядка расчетов. Посмотрите наши предложения на Бали и оставьте заявку: подберем варианты под ваш бюджет и цель.
Популярное