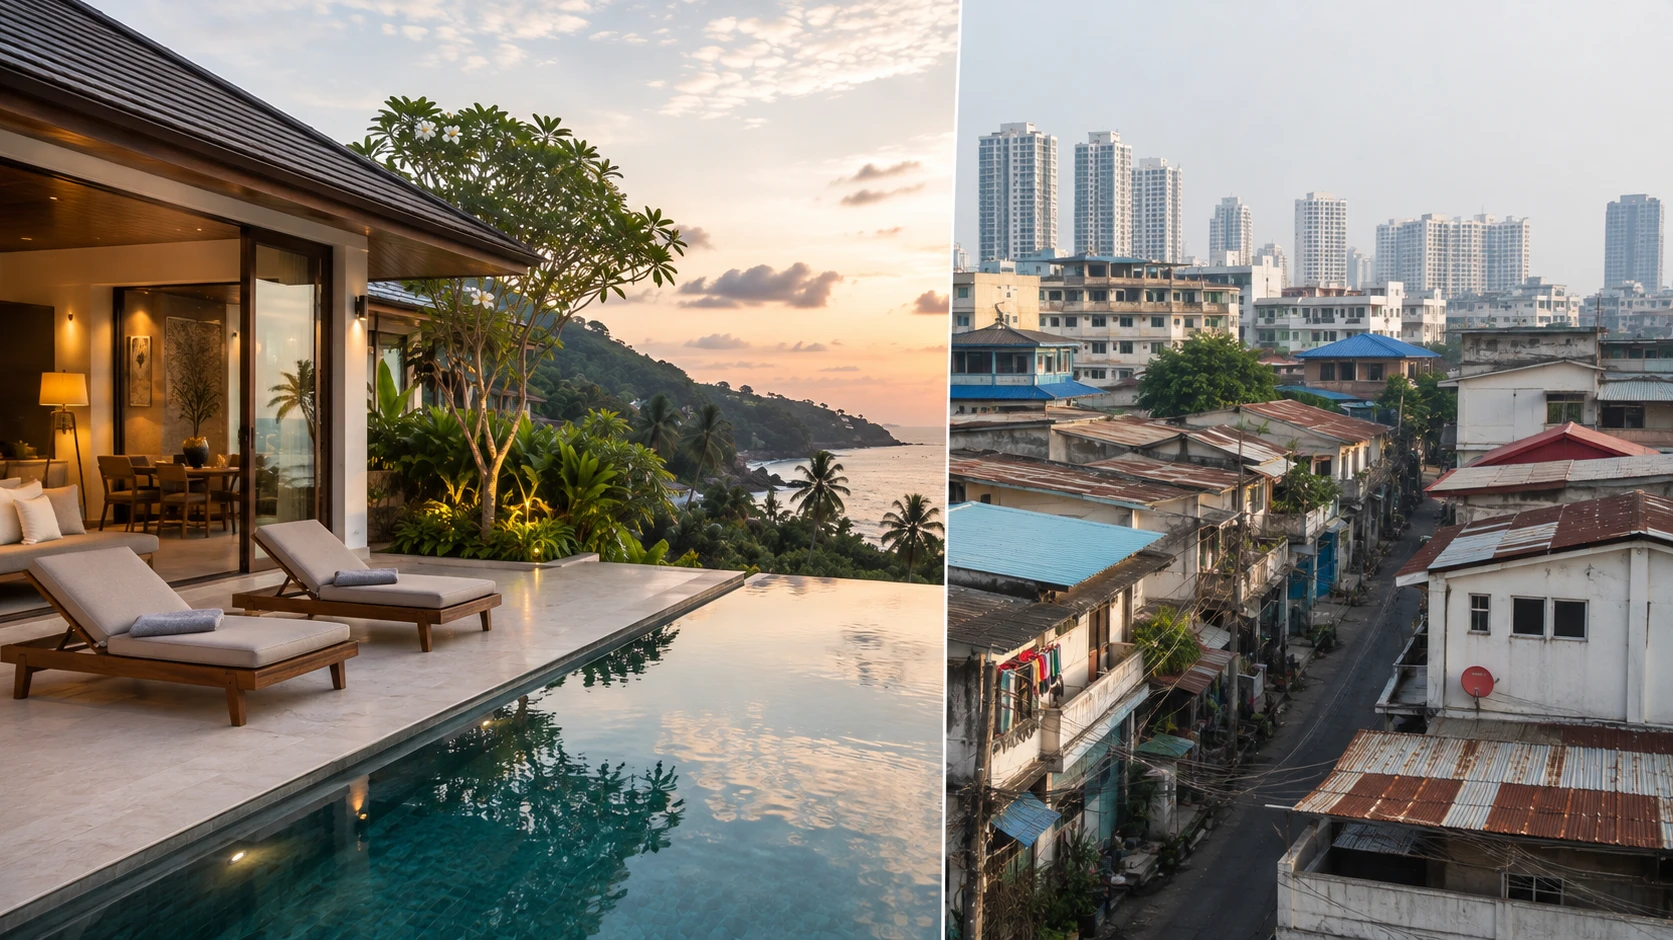
Устойчивость дорогого сегмента обычно объясняют тем, что у состоятельного покупателя больше денег. Объяснение верное, но бесполезное: оно не говорит, при каком именно шоке этот сегмент устоит, а при каком нет. Работающая версия другая и сводится к источнику финансирования. Бюджетное жилье в Таиланде покупается в кредит и внутренним покупателем, дорогое — за наличные и чаще иностранцем. Это два разных рынка, которые реагируют на разные события, и сегодня давление приходится ровно на первый.
Цифры первого квартала 2026 года показывают это в чистом виде: число сделок с новостройками сократилось на 13,6% в годовом исчислении, и основной причиной эксперты называют высокую закредитованность домохозяйств и ужесточение банковской политики. Одновременно спрос на жилье стоимостью 10–30 миллионов батов остается стабильным, а наиболее устойчивым называют сегмент дороже 100 000 батов за квадратный метр. Застройщики отвечают тем же: число новых проектов кондоминиумов в 2026 году ожидается не выше 15 000 единиц, а ресурсы переносятся в верхний ценовой диапазон.
Ниже разобран механизм этой устойчивости, а затем — три сильных возражения против нее, потому что данные здесь не односторонние и картина сложнее, чем принято излагать. Цифры приведены по состоянию на август 2026 года, оценки разных источников по объему непроданного предложения расходятся кратно, и это отмечено в тексте. Конкретную сделку в любом случае должен сопровождать тайский юрист.
Два рынка внутри одного
Разделительная линия проходит не по цене, а по тому, откуда берутся деньги на покупку. Массовое жилье в Таиланде опирается на ипотеку и на платежеспособность местного населения. Верхний сегмент опирается на наличные и в существенной мере на иностранного покупателя, для которого ипотека в Таиланде доступна ограниченно, а большинство сделок закрывается собственными средствами.
Из этого следует главное: у двух сегментов разные точки уязвимости. Кредитный рынок ломается от роста долговой нагрузки, ужесточения требований банков и повышения ставок — то есть от событий внутри страны. Наличный рынок ломается от курсовых движений, ограничений на вывод капитала, падения турпотока и изменения визовых правил — то есть от событий снаружи. Сегодня в Таиланде реализовался первый сценарий, и потому просел именно нижний сегмент.
Отсюда же следует ограничение вывода, которое стоит зафиксировать сразу: дорогой сегмент устойчивее не вообще, а к конкретному типу шока. При внешнем шоке порядок может оказаться обратным.
Почему кредитный сегмент бьет первым
Массовое жилье зависит от одобрения ипотеки, и покупатель этого сегмента исчезает не потому, что передумал, а потому, что ему отказал банк. Высокая закредитованность домохозяйств и ужесточение условий кредитования называются основной причиной продолжающегося спада, и эффект здесь мгновенный: сделка не откладывается, она просто не происходит.
Следствие видно в двух местах. Первое — переизбыток предложения именно в нижнем сегменте. Оценки расходятся кратно: по разным подсчетам речь идет о 74 тысячах непроданных кондоминиумов в пригородах Бангкока, до 220 тысяч по столице и порядка 400 тысяч по стране. Разброс объясняется тем, что считают разные периметры, но направление у всех оценок одно.
Второе следствие — переток в аренду. Несостоявшийся покупатель никуда не девается и продолжает где-то жить, поэтому рост спроса на арендное жилье прямо называется одним из результатов ужесточения кредитной политики. Для инвестора это означает, что слабость в продажах и слабость в аренде — не одно и то же, и в нижнем сегменте они могут двигаться в противоположные стороны. Как устроены арендные ставки и спрос по локациям, разобрано в материале про рынок аренды Пхукета.
Что поддерживает верхний сегмент
Опоры здесь три, и они структурные, а не конъюнктурные.
- Независимость от кредита. Покупка за наличные не проходит через банковский скоринг, поэтому ужесточение требований к заемщикам этот сегмент не затрагивает вовсе.
- Иностранный спрос с высокой долей в деньгах. Иностранцы занимают порядка 15–18% сделок с кондоминиумами, но до 29% по стоимости. Это и есть арифметическое выражение того, что зарубежный покупатель концентрируется наверху.
- Сокращение нового предложения. Ожидаемые не более 15 000 новых юнитов в кондоминиумах на 2026 год и сокращение запусков в разы означают, что верхний сегмент не будет разбавлен новой стройкой в ближайшие годы.
Добавляется поведение самих застройщиков. Они переориентируются на малоэтажные комплексы с более коротким циклом реализации и точечные проекты для платежеспособной аудитории — то есть уходят из сегмента, где покупатель зависит от банка, в сегмент, где не зависит. Это не прогноз, а уже принятое решение, и оно само по себе поддерживает верхний диапазон, ограничивая конкуренцию внутри него.
Сравнение по точкам уязвимости
| Фактор | Бюджетный сегмент | Дорогой сегмент |
|---|---|---|
| Источник денег | Ипотека, внутренний покупатель | Наличные, значительная доля иностранцев |
| Что ломает спрос | Долговая нагрузка, отказы банков, ставки | Курс, турпоток, визовые и валютные ограничения |
| Реакция на шок | Мгновенная: сделка не состоится | Отложенная: покупатель ждет и возвращается |
| Состояние предложения | Переизбыток, оценки от 74 тыс. до 400 тыс. юнитов | Ограничено, запуски сокращаются |
| Поведение застройщиков | Уход из сегмента | Концентрация ресурсов |
| Альтернатива для покупателя | Аренда вместо покупки | Другая страна вместо Таиланда |
Последняя строка объясняет, почему устойчивость верхнего сегмента не абсолютна. Бюджетный покупатель, которому отказал банк, остается на рынке аренды в том же городе. Состоятельный иностранец, которого что-то не устроило, уезжает в другую юрисдикцию целиком — и возвращается не тогда, когда починится тайская экономика, а тогда, когда Таиланд снова выиграет сравнение с альтернативами.
Три возражения, которые стоит знать
Тезис об устойчивости верхнего сегмента подтверждается не всеми данными, и честнее назвать контраргументы, чем обойти их.
Иностранный спрос тоже проседал
В первом квартале наблюдался резкий спад спроса на кондоминиумы со стороны иностранных покупателей: объемы и стоимость переданных прав снизились на 17% в годовом исчислении. Если верхний сегмент опирается на иностранца, то это удар ровно по его опоре. Данные за квартал не описывают год, но и игнорировать их нельзя.
Иностранцы сдвигались вниз по цене
По итогам 2025 года число сделок с иностранцами выросло примерно на 2%, а их совокупная стоимость упала почти на 11%, при среднем лоте около 41 квадратного метра. Это движение вниз по чеку, а не вверх. Иностранный покупатель остается на рынке, но покупает дешевле — что размывает границу между сегментами вместо того, чтобы ее укреплять.
Часть устойчивости куплена скидками
Абсорбция в премиальном сегменте Бангкока поддерживается промо-ценами: значительная часть сделок приходится на проекты с заметными скидками. Формально цена прайса держится, фактически покупатель получает пакет преимуществ, а разрыв между заявленной и реальной ценой переносится на вторичный рынок. Устойчивость, оплаченная маркетинговым бюджетом застройщика, — не то же самое, что устойчивость спроса.
Что из этого следует для покупателя
- Определите, к какому шоку вы готовитесь. Если беспокоит внутренняя экономика Таиланда, верхний сегмент действительно защищеннее. Если беспокоят курс, визы или турпоток — наоборот.
- Разделяйте цену прайса и реальную цену сделки. В премиальном сегменте разрыв между ними сейчас особенно велик, и при перепродаже вы конкурируете с первичкой, продолжающей раздавать те же пакеты.
- Смотрите на объем непроданного в конкретной локации, а не на среднюю цифру по стране: разброс оценок от 74 до 400 тысяч юнитов показывает, насколько бессмысленны средние значения.
- Учитывайте арендную сторону отдельно. Слабость продаж в нижнем сегменте сопровождается ростом арендного спроса, и для сдающего инвестора это разные новости.
- Не путайте устойчивость с доходностью. Верхний сегмент лучше держит цену, но входной чек там выше, а доходность в процентах не обязательно больше.
Общий обзор сильных и слабых сторон тайского рынка, включая структуру расходов и типичные ошибки, приведен в материале про плюсы и минусы покупки недвижимости в Таиланде.
Читайте также
Расслоение по сегментам накладывается на расслоение по локациям, и вместе они дают более точную картину, чем каждое по отдельности: один и тот же ценовой диапазон ведет себя по-разному в Бангкоке, на Пхукете и в Хуахине. Сопоставление направлений по профилю спроса и порогу входа приведено в нашем материале о том, где в Таиланде выгоднее покупать инвестиционную недвижимость.
Частые вопросы
Насколько сократился рынок в 2026 году?
В первом квартале число сделок с новостройками снизилось на 13,6% в годовом исчислении, а прогноз на год предполагает сокращение объема сделок с жилой недвижимостью примерно на 5% — четвертый год подряд. Основной вклад в спад дает бюджетный сегмент.
Какой ценовой диапазон считается устойчивым?
Стабильным называют спрос на жилье стоимостью 10–30 миллионов батов, а наиболее устойчивым — сегмент дороже 100 000 батов за квадратный метр. Именно туда крупные застройщики переносят ресурсы, сокращая запуски в массовом сегменте.
Правда ли, что иностранцы поддерживают верхний сегмент?
Отчасти. Иностранцы занимают около 15–18% сделок с кондоминиумами, но до 29% по стоимости, то есть концентрируются в дорогом сегменте. При этом в первом квартале 2026 года объемы и стоимость переданных иностранцам прав снизились на 17%, а за 2025 год средний чек иностранной покупки уменьшился. Опора реальна, но не безусловна.
Сколько непроданного жилья в Таиланде?
Оценки расходятся кратно: от 74 тысяч юнитов в пригородах Бангкока до 220 тысяч по столице и порядка 400 тысяч по стране. Считают разные периметры, поэтому опираться стоит на данные по конкретной локации, а не на общую цифру.
Значит ли устойчивость, что дорогой сегмент выгоднее?
Нет, это разные свойства. Устойчивость означает меньшее падение цены при внутреннем шоке. Доходность в процентах от вложенной суммы в верхнем сегменте не обязательно выше, а порог входа заметно больше, поэтому выбор зависит от цели вложения, а не от одного этого показателя.
Что происходит с арендой на фоне спада продаж?
Спрос на аренду растет, и это прямо связывают с ужесточением ипотечного кредитования: несостоявшийся покупатель остается арендатором. Для инвестора, ориентированного на сдачу, слабость рынка продаж и слабость арендного рынка — не одно и то же.
Итог
Дорогой сегмент Таиланда устойчивее бюджетного по конкретной причине: он не проходит через банк. Кредитный рынок ломается от долговой нагрузки и ужесточения условий, и именно это происходит сейчас — отсюда падение сделок на 13,6% в первом квартале, переизбыток в нижнем диапазоне и уход застройщиков наверх. Но устойчивость эта избирательная, а не универсальная: она защищает от внутренних шоков и не защищает от внешних, часть ее оплачена скидками застройщиков, а иностранный покупатель, на которого верхний сегмент опирается, в 2025–2026 годах и сам двигался вниз по чеку. Практический вывод не в том, какой сегмент лучше, а в том, чтобы понимать, от какого именно риска вы защищаетесь.
DDA Real Estate помогает подобрать недвижимость в Таиланде — от квартир на Пхукете и Самуи до апартаментов в Бангкоке, с анализом сегмента, проверкой застройщика и полным юридическим сопровождением. Посмотрите наши предложения в Таиланде и оставьте заявку: подберем варианты под ваш бюджет и цель.
Популярное