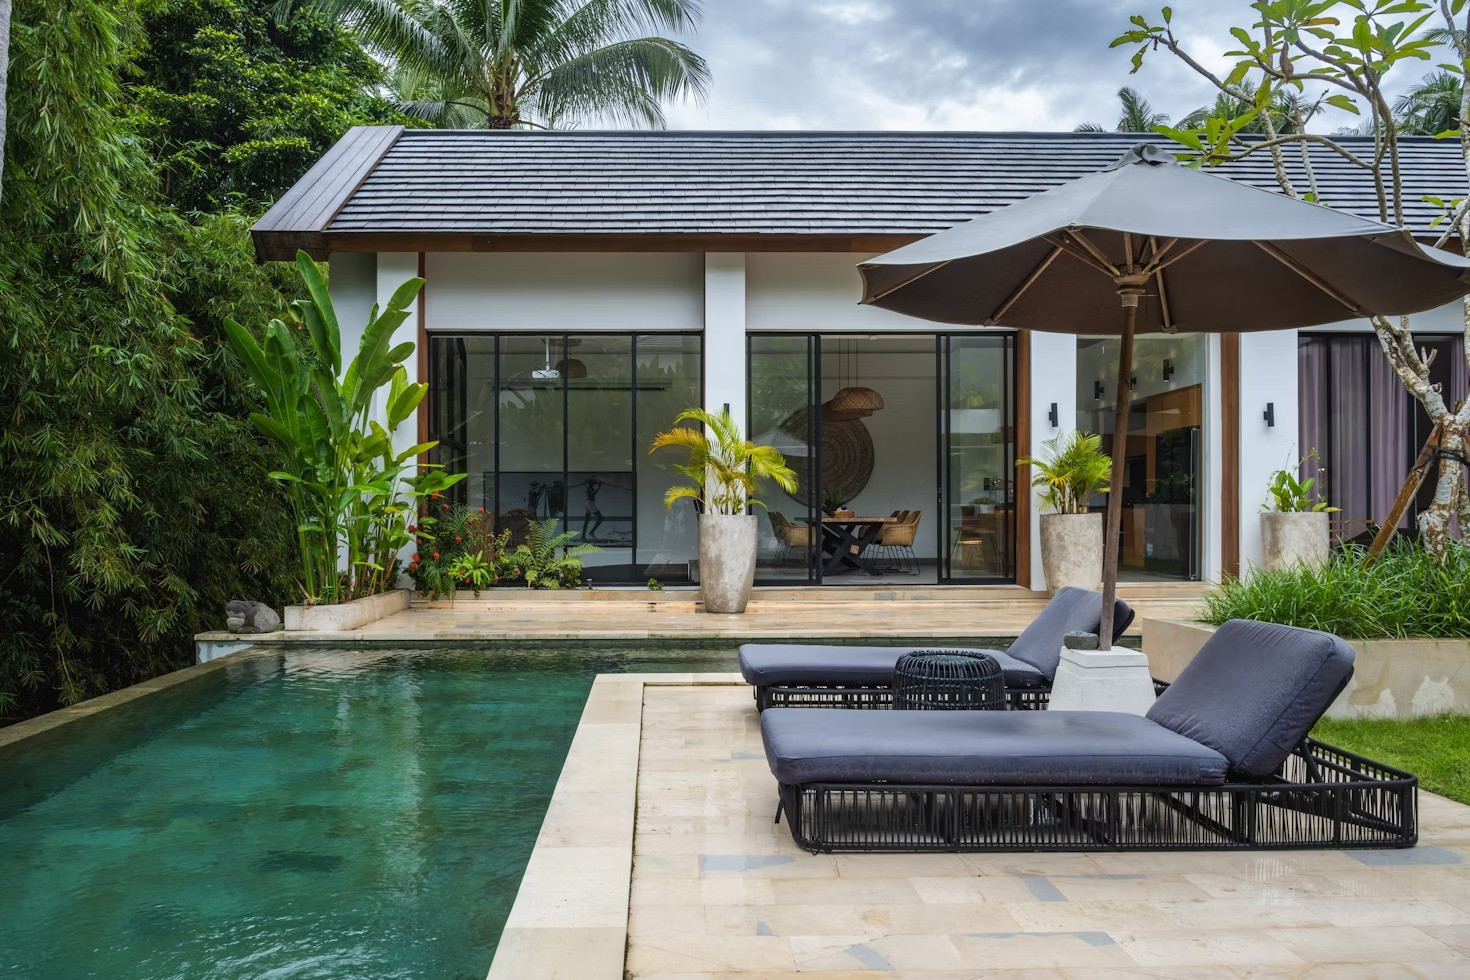
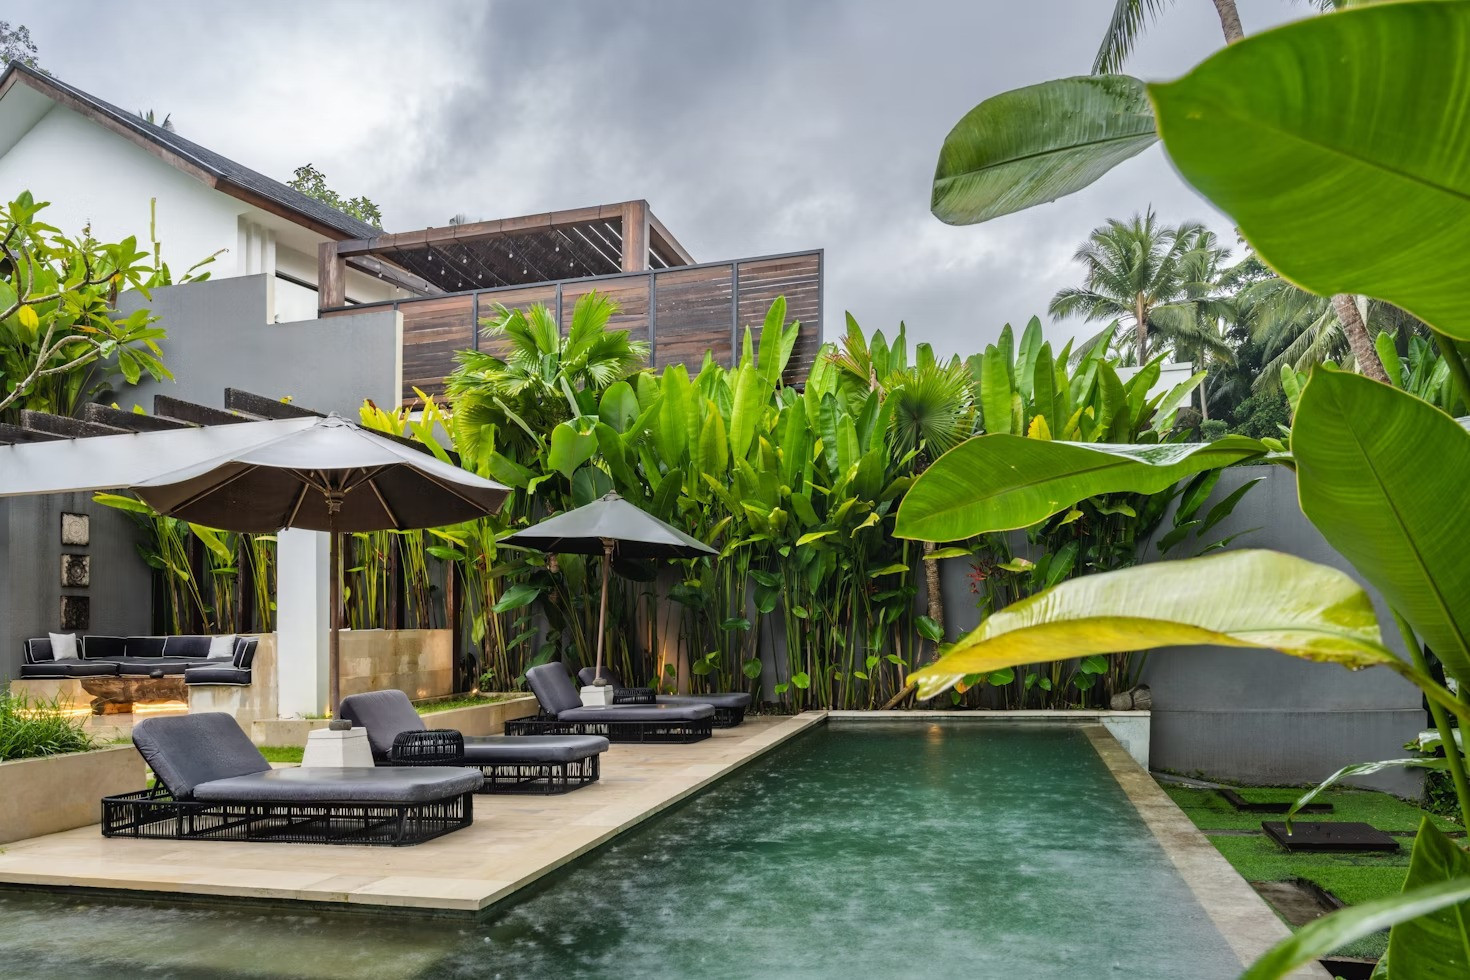
Если вы задумывались о покупке недвижимости на Бали, но не готовы выложить всю сумму сразу, то вашим спасением может стать ипотека. Давайте разберемся, как это работает.
Почему Бали?
Для начала давайте вспомним, почему Бали так привлекателен. Это не просто остров, это целая философия жизни. Здесь можно найти и шумные туристические районы вроде Семиньяка или Куты, и тихие уголки вроде Убуда или Чангу. Бали - это место, где можно жить в гармонии с природой, заниматься йогой, серфингом или просто наслаждаться закатами. И, конечно, многие хотят закрепиться здесь надолго, купив свой кусочек рая.
Можно ли взять ипотеку на Бали?
Да, можно. Но есть нюансы. Ипотека на Бали доступна как для местных жителей, так и для иностранцев, но условия для последних будут строже. Банки осторожно относятся к выдаче кредитов нерезидентам, поэтому вам нужно быть готовым к дополнительным требованиям.
Условия ипотеки для иностранцев
1. Вид на жительство (KITAS)
Чтобы получить ипотеку, вам нужно иметь вид на жительство (KITAS). Без него шансы на одобрение кредита крайне низки. KITAS можно получить через работу, инвестиции или брак с гражданином Индонезии.
2. Первоначальный взнос
Банки обычно требуют внести 30–50% от стоимости недвижимости. Это значит, что если вы хотите купить виллу за 200 000 долларов, вам нужно будет иметь на руках 60 000–100 000 долларов.
3. Процентная ставка
Процентные ставки на Бали выше, чем в Европе или США. В среднем, это 8–12% годовых. Срок кредита обычно составляет 5–15 лет.
4. Документы
Вам понадобятся:
- Паспорт;
- Вид на жительство (KITAS);
- Подтверждение дохода (справка с работы или выписка из банка);
- Документы на недвижимость.
5. Ограничения на недвижимость
Иностранцы не могут напрямую владеть землей на Бали, но могут владеть зданиями или квартирами. Часто недвижимость оформляется на местную компанию или через договор долгосрочной аренды (Hak Pakai). Это нужно учитывать при оформлении ипотеки.